Выручка растёт, а прибыли нет: куда утекают деньги
Выручка растёт, а прибыли нет обычно потому, что рост съедают скидки, подешевевший состав заказов, расходы, которые выросли быстрее продаж, или деньги, которые пришли позже, чем их записали в план. Прибыль возвращается не от новой рекламы, а от того, что собственник раз в месяц считает, что остаётся от каждой услуги после прямых затрат. В личном кейсе такой порядок довёл выручку компании с 35,1 до 78,9 млн ₽ в месяц за 12 месяцев, при бюджете на маркетинг, который за это время снизился на 22%.
Отчёт за квартал показывает рост: выручка выше, чем год назад, клиентов больше, менеджеры закрывают план. И тут же второй отчёт - от бухгалтера или из банковского приложения - показывает, что свободных денег не прибавилось, а где-то их даже стало меньше. Первая мысль - бухгалтер что-то посчитал неправильно. Вторая, через пару месяцев того же разрыва, - вопрос, куда вообще уходит разница между тем, что продали, и тем, что осталось. Дело не в том, что рост сам по себе плох - любой из способов, которым Вы его добились, в моменте был разумным ходом. Дело в том, что выручка и прибыль - разные цифры, и расти может одна без другой. В этой статье - чем выручка отличается от прибыли на простом примере, шесть мест, где растущая выручка теряет прибыль, как увидеть, что на самом деле приносит каждая услуга, что такое точка, после которой бизнес перестаёт работать в ноль, сколько стоит привести одного нового клиента, куда утекают деньги между кассой и отчётом о прибыли и что сделать в этом месяце, чтобы прибыль пошла за выручкой.
Чем выручка отличается от прибыли: простой пример
Выручка - это сумма всех оплат, которые пришли от клиентов за период. Прибыль - то, что осталось от этой суммы после того, как оплачено всё, что потребовалось, чтобы эти деньги заработать: материалы, подрядчики, зарплаты, реклама, аренда, налоги.
Если в прошлом году компания продавала на 10 млн ₽ в месяц и оставляла себе 2 млн ₽, а в этом году продаёт на 15 млн ₽ и оставляет себе те же 2 млн ₽ - выручка выросла на 50%, а прибыль не выросла совсем. Для банка и для рекламного отчёта это рост. Для собственника, который смотрит на остаток на счёте, это бег на месте с большей скоростью.
Запрос «нет прибыли в бизнесе» почти всегда звучит не в момент падения продаж, а в момент, когда продажи растут, а свободных денег не прибавляется - и собственник не понимает, на что уходит разница. Разница уходит не в одну дыру, а в несколько, и каждая дыра маленькая настолько, что по отдельности её не видно ни в одном стандартном отчёте.
Дальше в статье - шесть мест, где прибыль обычно утекает незаметно для роста выручки, и как закрыть каждое из них отдельно, а не одним общим решением «сократить расходы», которое чаще всего бьёт не туда.
Шесть мест, где растущая выручка теряет прибыль
За разрывом между выручкой и прибылью почти всегда стоит одна из шести причин - и у каждой свой набор цифр, по которым её видно раньше, чем она попадёт в итоговый отчёт:
- скидки и бонусы растут быстрее, чем растёт число договоров - менеджерам проще закрыть сделку ценой, а не разговором, и каждая такая сделка приносит выручку, но почти не приносит прибыли;
- в составе продаж стало больше дешёвых и простых заказов, а не потому что они выгоднее - просто их легче продать, и отдел продаж незаметно смещается туда, где план закрывается быстрее;
- постоянные расходы выросли быстрее, чем продажи - наняли людей, сняли офис побольше, подключили сервисы под будущий рост, который пока не наступил;
- переменные затраты на каждый договор подросли - сырьё, подрядчики, доставка, а цена для клиента осталась прежней, потому что поднять её «страшно потерять клиентов»;
- деньги пришли позже, чем их записали в план - договор закрыт в этом месяце, а оплата растянута на несколько месяцев, и кассовый разрыв маскируется под «пропавшую прибыль»;
- выросли разовые расходы, которые незаметно стали регулярными - доработка, которую один раз сделали бесплатно клиенту, превратилась в стандарт для всех новых клиентов.
Отличить эти причины друг от друга на глаз почти невозможно - все шесть выглядят одинаково: «денег стало меньше, чем ожидали». Разница видна только в цифрах по каждой причине отдельно, а не в общей сумме прибыли за месяц.
Нередко совпадают сразу две-три причины: скидки чуть подросли, состав заказов чуть сместился к простым, а один из подрядчиков чуть поднял цену - по отдельности каждая дала бы почти незаметное отклонение, а вместе они и дают тот самый разрыв между ростом выручки и застывшей прибылью.
Важно
35,1 → 78,9 млн ₽ в месяц - рост выручки при бюджете, который снизился на 22%
В компании, где я 12 месяцев отвечал за маркетинг и продажи, выручка выросла с 35,1 до 78,9 млн ₽ в месяц - а бюджет на маркетинг за это же время не вырос, а снизился на 22%. Рост держался не на росте расходов, а на том, что было видно, какая часть каждого договора реально доходит до прибыли.
Сколько на самом деле приносит каждая услуга
Первая цифра, которая обычно отсутствует у растущей компании, - это не общая прибыль за месяц, а то, что остаётся после прямых затрат с одного договора по каждой услуге отдельно. Без этого расчёта рост выручки за счёт самой ходовой услуги может незаметно снижать общую прибыль, если именно эта услуга приносит меньше остальных.
Условный пример для демонстрации метода, не цифры реального кейса - подставьте свои средние за последние три месяца:
| Услуга | Цена договора | Прямые затраты на договор | Что остаётся |
|---|---|---|---|
| Базовый пакет | 80 000 ₽ | 52 000 ₽ | 28 000 ₽ (35%) |
| Расширенный пакет | 150 000 ₽ | 70 000 ₽ | 80 000 ₽ (53%) |
| Срочный заказ со скидкой 15% | 68 000 ₽ | 52 000 ₽ | 16 000 ₽ (24%) |
Как читать эту таблицу, чтобы не ошибиться с выводом
В примере выше расширенный пакет стоит почти в два раза дороже базового, но оставляет почти в три раза больше - потому что прямые затраты на него растут медленнее цены. Если отдел продаж незаметно смещается к базовому пакету, потому что его проще продать, выручка может расти, а то, что остаётся компании с каждого договора, - падать.
Срочный заказ со скидкой в примере - самое опасное место: цена договора ниже, а прямые затраты те же, что у обычного базового пакета, потому что срочность не снижает себестоимость, только цену для клиента. Если такие заказы становятся привычной практикой, а не разовым исключением, компания постепенно начинает продавать себе в убыток ту часть работы, которую раньше делала с нормальным остатком.
Три признака, что в таблице уже есть проблема, даже если выручка в целом растёт:
- самая дешёвая услуга за квартал стала занимать в продажах заметно большую долю, чем раньше;
- доля договоров со скидкой или срочной наценкой выросла, а правило, когда скидку можно давать, никто не утверждал;
- остаток хотя бы по одной услуге снизился больше чем на пятую часть за квартал без изменения цены для клиента.
Таблицу стоит пересчитывать не один раз, а каждый квартал - себестоимость материалов и услуг подрядчиков меняется, и услуга, которая год назад оставляла 35%, сегодня может оставлять заметно меньше без единого изменения цены для клиента. Если цифры по каждой услуге не считаны хотя бы раз за последний квартал, дальше по статье смысла нет - начинать нужно именно с этой таблицы.
Кстати
Посчитан ли у Вас остаток по каждой услуге хотя бы раз за квартал?
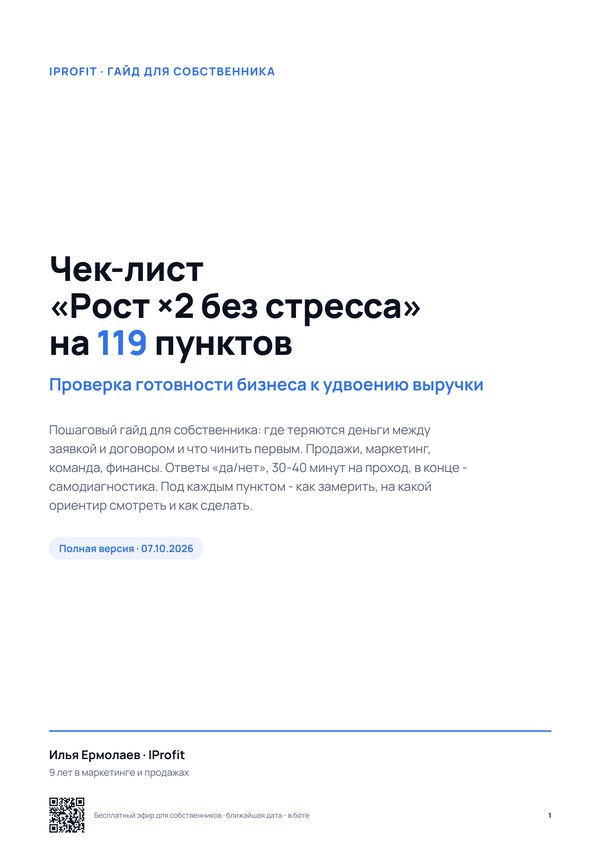
В разделе «Финансы и планирование» чек-листа 26 пунктов - от цены привлечения клиента и точки безубыточности до прогноза денег на несколько недель вперёд. По ответам «да» и «нет» видно, на какой из цифр из этой статьи у Вас уже есть порядок, а на какой - только ощущение. Забирайте чек-лист «Рост ×2 без стресса» на 119 пунктов и проверьте, готов ли бизнес к удвоению выручки!
Точка, после которой бизнес перестаёт работать в ноль
Точка, после которой бизнес перестаёт работать в ноль, - это объём продаж, при котором то, что остаётся с договоров, впервые покрывает постоянные расходы месяца: аренду, зарплаты в офисе, подписки на сервисы, рекламный бюджет. До этой точки каждый новый договор просто закрывает дыру в постоянных расходах. После неё - каждый следующий договор уже чистая прибыль, если прямые затраты и скидки не меняются.
Посчитать её просто: постоянные расходы месяца делим на долю, которая в среднем остаётся с одного договора после прямых затрат (из таблицы выше, в процентах). Если постоянные расходы - 1,8 млн ₽ в месяц, а в среднем с договора остаётся 35%, нужная выручка составляет 1,8 млн ₽ ÷ 0,35 ≈ 5,14 млн ₽ в месяц - раньше этой суммы прибыли не будет вообще, какой бы активной ни была реклама.
Главная ошибка - считать эту точку один раз и забыть про неё. Как только компания нанимает ещё одного сотрудника, снимает офис побольше или подключает новый платный сервис, постоянные расходы вырастают - и точка, после которой начинается прибыль, отодвигается дальше по месяцу или по году. Если выручка выросла, а точка отодвинулась ещё сильнее, рост на бумаге легко соседствует с застывшей или падающей прибылью.
Полезно отдельно следить за днём месяца, в который компания эту точку обычно проходит, и сравнивать его месяц к месяцу. Если точка стабильно сдвигается на более позднее число, дело не в случайном плохом месяце, а в том, что постоянные расходы растут быстрее, чем доля прибыли с договора. Как увидеть такой сдвиг заранее, а не по итогам месяца, разобрано в статье про финансовую модель бизнеса.
Сколько стоит привести одного нового клиента, и почему рост съедает прибыль
Вторая цифра, без которой рост выручки легко перепутать с ростом прибыли, - сколько стоит привести одного нового клиента. Считается просто: расходы на рекламу плюс зарплаты продавцов и маркетологов плюс сервисы делим на число новых клиентов за месяц.
Если компания ускоряет рост через рекламу, эта цифра почти всегда растёт - новые каналы и аудитории обычно дороже тех, что уже отработаны. Пока цена привлечения растёт медленнее, чем то, что остаётся с одного клиента после прямых затрат, рост всё ещё выгоден. Как только цена привлечения догоняет этот остаток или превышает его, каждый новый клиент начинает приносить выручку, но не прибыль - и чем быстрее растёт поток таких клиентов, тем быстрее растёт разрыв.
Проверка за один вечер: взять расходы на рекламу и зарплаты продаж за последний месяц, разделить на число новых клиентов - и сравнить с тем, что в среднем остаётся с одного договора после прямых затрат из таблицы в начале статьи. Если первая цифра приближается ко второй, дальнейшее ускорение рекламы без изменения этих двух цифр не добавит прибыли, только выручки.
Отдельно стоит смотреть не только новых клиентов, но и тех, кто вернулся повторно: привести повторного клиента почти всегда дешевле, чем нового, и именно повторные продажи часто держат прибыль там, где цена нового клиента уже выросла. Если доля повторных клиентов падает на фоне роста новых, рост выручки частично держится на всё более дорогом канале. Как считать эту цену по каждому рекламному каналу отдельно, а не одной средней цифрой, разобрано в статье про стоимость привлечения клиента.
Личный разбор
Знаете, в какой из шести дыр Ваша прибыль теряется сильнее остальных?
На личном разборе возьмём цифры Вашего последнего квартала - остаток по услугам, скидки, цену привлечения клиента - и найдём, какая из шести причин разрыва сейчас реальна, а какая только предположение.
Куда утекают деньги, если выручка выросла, а на счету не прибавилось
Отдельная причина, по которой выручка растёт, а на счету не прибавляется, - это не потеря прибыли, а разрыв во времени между тем, когда прибыль посчитана, и тем, когда деньги реально пришли. Договор закрыт в этом месяце, в отчёте стоит выручка и прибыль по нему - а оплата растянута на несколько месяцев вперёд или клиент платит с задержкой.
Эта разница не видна в обычном отчёте о прибыли - там считают по факту договора, а не по факту прихода денег. Увидеть её можно только одним способом: завести календарь поступлений на несколько недель вперёд и сверять, что должно прийти, с тем, что пришло по факту. В таком календаре по каждой сделке стоит отдельно отмечать:
- дату, когда оплата должна прийти по договору;
- дату, когда она пришла фактически;
- причину разрыва, если он больше недели - не для отчёта, а чтобы увидеть повторяющихся должников;
- долю оплат, которые пришли без напоминания, против тех, которые пришли только после звонка.
Если по календарю видно, что деньги должны были прийти три недели назад, а на счёте их до сих пор нет - дело не в прибыли, а в дисциплине оплат: часть клиентов платит позже, чем договорились, и компания фактически кредитует их бесплатно, пока те работы, услуги или материалы, которые уже потрачены на этот договор, никто не компенсировал.
Отдельный резерв на три месяца расходов снимает остроту этого разрыва - он не решает причину задержек, но даёт время разобраться с ней без паники по поводу пустого счёта в моменте. Без такого резерва один месяц с растянутыми оплатами легко читается как «пропала прибыль», хотя прибыль по факту есть - просто она пока не в кассе.
Кстати
Проверьте, разложен ли у Вас план Б на случай, если прибыль не вернётся сама
В том же разделе чек-листа есть пункты про резерв на три месяца расходов и план действий, если месяц идёт не по плану - ровно то, что нужно, пока разрыв между выручкой и прибылью ещё не закрыт полностью. Забирайте чек-лист «Рост ×2 без стресса» на 119 пунктов и проверьте, готов ли бизнес к удвоению выручки!
Что сделать в этом месяце, чтобы прибыль пошла за выручкой
Месяца достаточно, чтобы увидеть, в какой из шести дыр прибыль теряется сильнее остальных, и закрыть хотя бы одну из них, не трогая остальные пять сразу.
1. Пересчитайте, что остаётся после прямых затрат с каждой услуги за последний квартал - без этой таблицы любой следующий шаг будет на ощущениях, а не по цифре.
2. Посчитайте точку, после которой компания начинает работать в прибыль, и сравните день месяца, в который она проходится, с тем же месяцем год назад.
3. Сравните цену привлечения нового клиента с тем, что остаётся с одного договора - если первая цифра растёт быстрее второй, ускорение рекламы сейчас добавит выручку, но не прибыль.
4. Заведите календарь поступлений на четыре недели вперёд и раз в неделю сверяйте, что должно прийти, с тем, что пришло по факту.
5. Назовите одну причину из шести, которая отклонилась сильнее остальных, и в этом месяце меняйте именно её, а не режьте расходы вслепую по всем статьям сразу.
В компании, где я 12 месяцев отвечал за маркетинг и продажи, этот порядок - считать остаток по услугам, точку безубыточности и цену клиента каждую неделю, а не раз в квартал - позволил нарастить выручку с 35,1 до 78,9 млн ₽ в месяц, а бюджет на маркетинг за то же время снизился на 22%: рост держался не на увеличении расходов, а на том, что было ясно, какая часть роста реально доходит до прибыли.
Без такого ритма разрыв между выручкой и прибылью находится снова и снова с опозданием на квартал - когда уже поздно менять скидочную политику этого периода. Если вместе с разрывом по прибыли выручка в целом стоит на месте уже несколько месяцев, дело обычно не в одной из шести причин, а в том, что у компании нет общей цели, разложенной до цифры недели, - этот случай разобран в статье про руководителя, который делает всё сам. Полный набор цифр, которые собственник держит перед собой каждую неделю помимо шести из этой статьи, собран в статье про бизнес-метрики для собственника.
Вопросы про разрыв между выручкой и прибылью
Чаще всего из-за одной или нескольких причин сразу: растут скидки, в продажах стало больше дешёвых заказов, постоянные расходы выросли быстрее продаж, подросли прямые затраты на договор или деньги просто пришли позже, чем их записали в план. Разрыв виден только в цифрах по каждой причине отдельно, не в общей сумме прибыли за месяц.
Источники цифр
Проверьте, где у Вас расходится рост выручки и рост прибыли
- Посчитан ли остаток после прямых затрат по каждой услуге за последний квартал?
- Знаете ли Вы день месяца, в который компания проходит точку безубыточности?
- Сравнивали ли Вы цену привлечения нового клиента с тем, что остаётся с одного договора?
- Есть ли у Вас календарь поступлений на несколько недель вперёд, а не только отчёт по факту?
- Назвали ли Вы одну причину из шести, которая отклонилась сильнее остальных в этом месяце?
Автор
Илья Ермолаев - 9 лет в маркетинге и продажах, включая позицию директора по маркетингу в компании по банкротству физлиц (выручка выросла с 35,1 до 78,9 млн ₽ в месяц за 12 месяцев, в 2,25 раза, бюджет при этом снизился на 22%). Диагностика выросла из этого личного опыта.
Об автореПохожие материалы
Банкротство физлиц
Из 10 000 звонков в месяц слушали 500. Мы стали слушать все - и нашли точку роста на 16 млн ₽ в месяц →